
玉米市场观察
供需格局持续宽松 玉米月度均价下跌
一、市场行情
(一)新季玉米生长状况
据农业气象月报报道,东北地区水热匹配总体协调,有利于秋收作物产量形成,作物长势整体良好;黑龙江东部和南部等地部分低洼农田出现渍涝害,局地作物倒伏。华北、黄淮和西北地区大部光热适宜,墒情较好,作物长势正常略偏好;但河南等地降水偏多,部分农田渍涝害较重。南方大部地区光温正常,降水充沛,利于农田增墒、库塘蓄水和在地作物生长;但阶段高温、台风雨涝不利农渔业生产,浙江农田洪涝灾害叠发重发。截至8月末,北方春玉米大部处于吐丝至乳熟期,西南地区及新疆处于乳熟至成熟期;大部发育期正常或偏早3~7天,西南地区和华北西部部分地区略偏晚。夏玉米大部处于吐丝至乳熟期,大部发育期正常或偏早3~7天。
(二)玉米现货
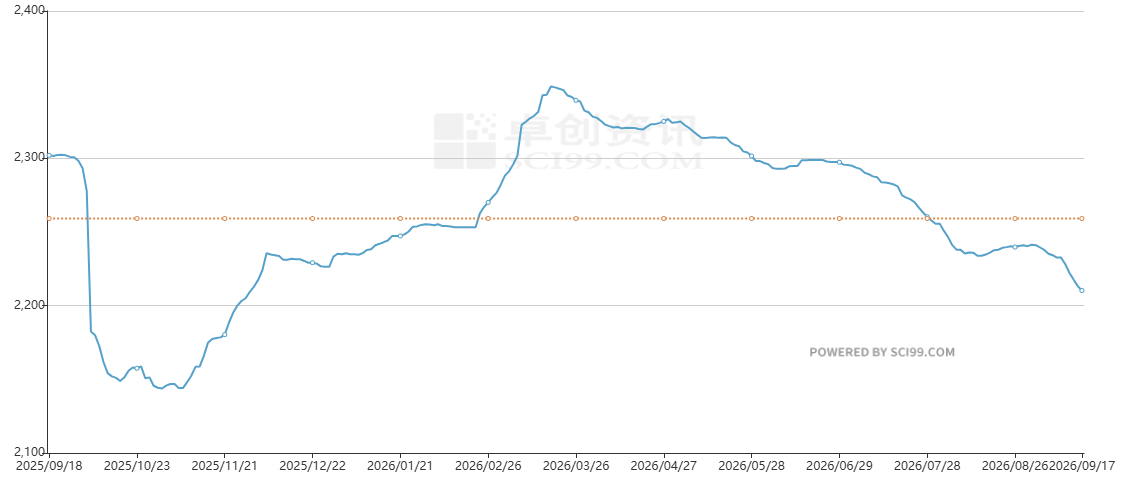
来源:卓创资讯
图1 全国玉米均价走势图
8月全国玉米价格先下行后窄幅反弹,月均价继续下跌,玉米市场整体供需格局偏宽松,利好支撑不足。据卓创资讯统计,全国玉米8月份月度均价为2238.81元/吨,较上月均价下跌39.22元/吨,跌幅1.72%。
8月上半月,东北、华北产区温度较高,贸易环节积极销售烘干粮,市场供应量增加,下游需求无提升,供需关系趋于宽松,市场价格持续下滑。中旬后,随着贸易环节库存压力缓解以及气温下降,贸易商存在惜售情绪,东北地区受期货盘面提振以及新玉米减产预期影响,玉米价格缓慢上涨。华北地区新季玉米陆续上量且新陈玉米价差较小,玉米价格跌幅逐步收窄。8月上旬南方销区下游企业玉米采购量维持低位,供应端出货积极,市场价格下探。中旬开始随玉米价格下探,小麦等替代品价格优势减弱,下游企业对玉米关注度提升,逐步恢复刚需采购,且期货盘面的回升以及产区优质货源减少,销区市场玉米价格随产区成本逐步趋稳运行。
进口方面,据海关总署统计,2026年8月累计进口玉米及玉米粉32万吨,同比增加784%;1-8月累计进口玉米及玉米粉168万吨,同比增加91.1%。
(三)玉米期货
来源:卓创资讯
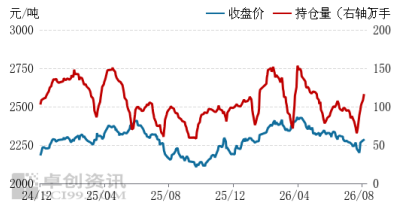
图2 大连商品交易所玉米期货走势图
截至8月底,大连商品交易所玉米主力合约收于2279元/吨,较7月底下跌10元/吨,跌幅为0.44%。
来源:卓创资讯
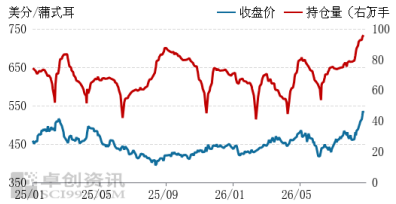
图3 芝加哥期货交易所玉米期货走势图
截至8月底,CBOT主力合约收于531.50美分/蒲式耳,较7月底上涨67.75美分/蒲式耳,涨幅14.61%。
二、玉米消费及下游相关产品分析
来源:农业农村部
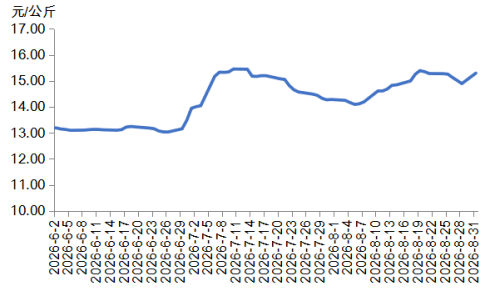
图4 2026年6-8月瘦肉型白条猪肉出厂价格走势图
生猪养殖方面,据农业农村部价格监测,8月份16省(直辖市)瘦肉型白条猪肉出厂价格总指数月平均值为每公斤14.83元,环比上涨0.1%。月内价格呈“涨-跌-涨”走势。
8月上、中旬,因大体重生猪(140公斤以上,下同)价格偏高,散养户压栏增重,专业育肥户截留猪源回圈二次增重数量增多,屠宰企业收购到的生猪数量减少、成本增加,立秋过后猪肉消费温和回升,供减需增支撑价格持续上涨。下旬,规模养殖场为完成月度计划加快出栏节奏,消费市场对高价猪肉的接受度减弱,屠宰企业销售速度减缓,猪肉价格回落。月底受学校开学备货提振,部分省份猪肉价格小幅反弹。
深加工方面,8月玉米淀粉行业加工利润持续下降,维持在盈亏线之下运行。由于新季玉米尚未批量上市,市场处于新陈玉米并存的阶段,其中陈玉米供应占比仍是主流,新季玉米对于玉米淀粉成本端的冲击并不明显。玉米淀粉主要企业竞价销售增多,市场价格走弱,行业加工利润承压下行。截至月底,山东地区玉米淀粉企业月度加工利润理论均值参考-63.58元/吨,相比上月亏损增加19.63元/吨。
三、省内行情
据陕西土壤墒情快讯报道,8月份,全省日照适中、气温适中、降水时空分布不均,全省墒情整体适宜,陕北、陕南部分区域降水偏少,陕南东部部分地区上旬出现渍涝。9月后,气温起伏较大,降水适中,土壤墒情将维持在适宜水平。截至目前,全省春玉米处于乳熟期-蜡熟期,夏玉米处于灌浆期-乳熟期。
现货方面,8月中上旬,产区新季玉米少量上市,陕西省内玉米市场下游深加工及饲用采购环节观望情绪浓厚,采购积极性较低;下旬后,随着新产季临近,市场余粮有限,贸易商心态分歧,部分清仓走量,少数挺价惜售。下游总体需求一般,但贸易环节挺价依旧带动玉米成交价格小幅上涨。据卓创资讯统计,8月份陕西省内玉米月度均价为2279元/吨,较上月均价下跌50.35元/吨,跌幅为2.16%。
国家粮食电子平台交易方面,截至目前,2026年西安国家粮食交易中心计划交易玉米10.92万吨,实际成交5.58万吨,成交率51.09%。其中,计划采购地方储备玉米4.24万吨,成交1.80万吨,成交率42.45%,成交均价为2387.13元/吨;计划销售地方储备玉米6.68万吨,成交3.78万吨,成交率为56.59%,成交均价为2304.52元/吨。
四、供需预测
国内:据农业农村部《2026年8月份中国农产品供需形势分析》报告显示,8月对2026/27年度中国玉米供需形势预测与上月保持一致。新季玉米播种以来,主产区气候较为适宜,总体利于作物生长。高温天气推升存粮风险,贸易商售粮较为积极,叠加南方玉米陆续上市,高粱、大麦等替代品进口增加,玉米市场供需阶段性宽松。
美国:根据《8月美国农业部报告》预估,2026/27年度美国玉米情况是:供应量下调、消费量不变,出口量上调、期末库存减少。收获面积增加120万英亩,产量较上月上调1300万蒲式耳,达到160亿蒲式耳,但该增量被下调单产所抵消。玉米单产为180.7蒲式耳/英亩,较上月下调2.3蒲式耳/英亩。受2025/26年度出口上调影响,玉米期初库存下调7500万蒲式耳,降至19亿蒲式耳。消费量上调7500万蒲式耳,达到163亿蒲式耳。受全球需求增长以及乌克兰出口受限影响,出口上调7500万蒲式耳,达到33亿蒲式耳。由于消费量增幅大于供给增幅,期末库存下调1.37亿蒲式耳,降至17亿蒲式耳。2026/27年度玉米农场季均价格上调0.10美元/蒲式耳,达到4.50美元/蒲式耳。
除美国外其他国家玉米的情况是:产量、消费量上调、贸易量下调,期末库存增加。玉米产量有所上升,俄罗斯、乌克兰、赞比亚产量增加,部分被欧盟减产抵消。欧盟主要玉米产区遭遇极端高温干旱,单产前景转弱,种植面积同步下调。乌克兰与欧盟玉米出口量下调。欧盟玉米进口量上调,中国、土耳其玉米进口量下调。2026/27年度美国以外国家玉米期末库存上调,主要因为乌克兰、俄罗斯、赞比亚库存增加部分超过巴西库存下降部分。全球玉米库存为2.747亿吨,环比减少60万吨。
五、后市分析
9月以来,产区新季玉米陆续上市,且新粮整体质量优于去年同期,少数地区陈粮仍有出库需求,贸易商多顺价出货,市场整体供应相对充裕,成交价格逐渐由陈粮过渡到新粮。南方销区维持刚需采购,市场交投量低位,价格重心随产区下移。未来随产区新季玉米持续供给市场,在需求端无明显改善的形势下,玉米价格或将维持低位运行。
张 敏
 交易入口
 交易观摩
 会员注册
 资料下载
 联系方式
 操作指南