
玉米市场观察
新季玉米持续上市 市场价格震荡走弱
一、市场行情
(一)新季玉米生长状况
据农业气象月报报道,9月份东北地区水热条件适宜,初霜冻时间偏晚、范围偏北,利于秋收作物充分灌浆和成熟收晒;辽宁西部、内蒙古东南部等地表层土壤墒情偏差,不利于玉米产量形成。西北地区、华北、黄淮和江淮大部光温适宜,墒情较好,利于作物产量形成;但河南等地下旬降水偏多,阴雨寡照不利成熟作物收晒,导致成熟地块秋收进度放缓、农机下地作业受阻,局地作物倒伏。江南、华南大部温高光足,无大范围寒露风天气,利于晚稻孕穗抽穗和灌浆;但前期受台风“沙德尔”影响,部分农田出现淹涝、作物倒伏和经济林果受损。据农业农村部最新农情调度,全国秋粮收获过七成。其中,东北过六成,黄淮海、西南过八成,西北近八成,长江中下游过六成,华南过三成。
(二)玉米现货
来源:卓创资讯
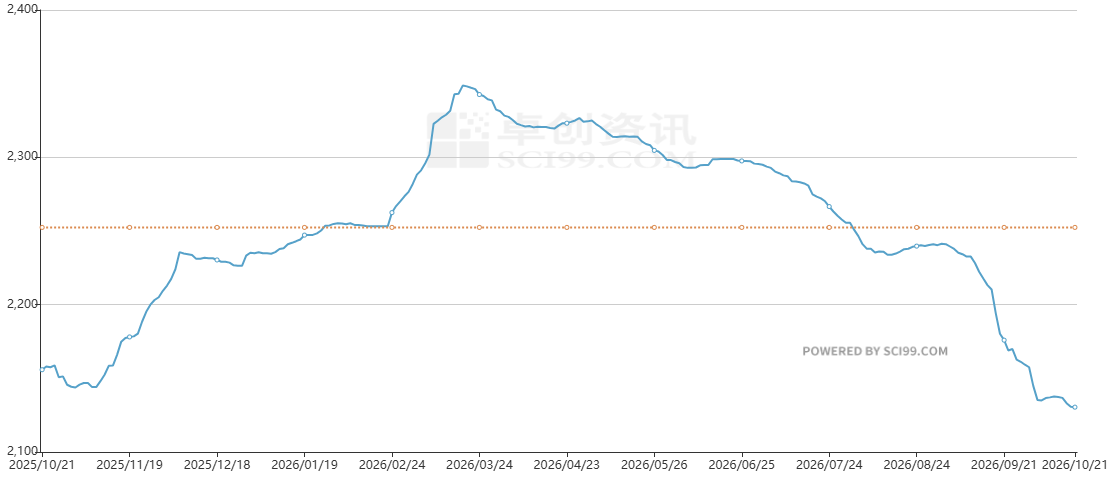
图1 全国玉米均价走势图
9月全国玉米均价震荡下行。据卓创资讯统计,全国玉米9月份月度均价为2209.97元/吨,较上月均价下跌28.91元/吨,跌幅为1.29%。
9月上半月,东北产区贸易环节积极出售陈粮库存,下半月新粮陆续少量上市,市场供应量增加。月内华北产区新季玉米上市量逐步增加,且质量明显优于去年同期、价格偏低,凭借性价比优势外发南方销区,替代部分东北玉米。产区市场供应宽松,价格逐渐过渡到新粮价格,均价整体下行。南方销区下游刚需滚动采购,购销活跃度维持低位,成交价格重心持续下探。
进口方面,据海关总署统计,2026年9月累计进口玉米及玉米粉43万吨,同比增加663.6%;1-9月累计进口玉米及玉米粉311万吨,同比增加125.9%。
(三)玉米期货
来源:卓创资讯
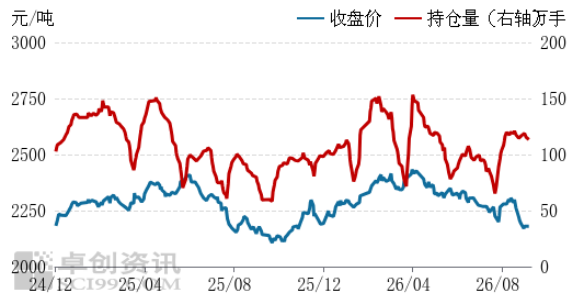
图2 大连商品交易所玉米期货走势图
截至9月底,大连商品交易所玉米主力合约收于2180元/吨,较8月底下跌119元/吨,跌幅为5.46%。
来源:卓创资讯
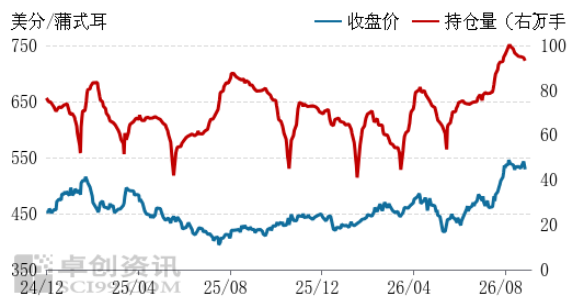
图3 芝加哥期货交易所玉米期货走势图
截至9月底,CBOT主力合约收于528.75美分/蒲式耳,较8月底下跌8.75美分/蒲式耳,跌幅为1.63%。
二、玉米消费及下游相关产品分析
来源:农业农村部
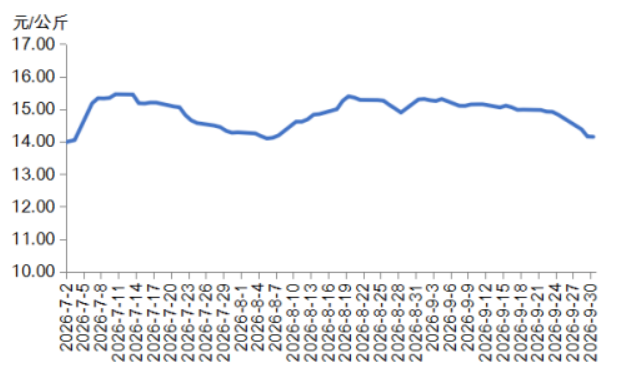
图4 2026年7-9月瘦肉型白条猪肉出厂价格走势图
生猪养殖方面,根据农业农村部价格监测,9月份16省(直辖市)瘦肉型白条猪肉出厂价格总指数月平均值为每公斤14.96元,环比上涨0.9%。
9月初,白条猪肉价格维持在上月末较高水平。上中旬,规模养殖场出栏计划增加,散养户加快生猪出栏节奏,屠宰企业严格控制分割入库比例,白条猪肉供应增多;随着气温下降,猪肉消费温和回升,中秋节备货对需求有一定提振,但消费增幅略微小于供应增幅,猪肉价格稳中略偏弱运行。中秋节过后猪肉消费短暂减弱,价格下跌,但仍高于上月最低水平。总体看,9月白条猪肉月均价环比微涨。
深加工方面,9月玉米淀粉行业加工利润由亏转盈,截至月底,山东地区玉米淀粉企业月度加工利润理论均值参考31.71元/吨,相比上月盈利增加95.29元/吨。随着华北地区新季玉米上市量增多,原料玉米供给宽松,多数企业连续下调玉米收购价格,成本压力较前期明显缓和。虽然玉米淀粉现货市场价格维持弱势下行的走势,但受益于原料玉米下跌及副产品市场价格上涨的影响,行业加工利润好转。
三、省内行情
据陕西土壤墒情快讯报道,9月份,全省日照适中,气温起伏较大,各地均出现不同程度降水过程,土壤墒情整体适宜。10月后,渭北、关中、陕南墒情整体适宜;陕北北部降水偏少,出现轻旱。据省农业农村厅消息,截至10月12日,全省累计收获秋粮1692.09万亩,占应收面积的56.87%;秋播小麦490.87万亩,占预播面积的34.69%,秋收秋播各项工作有力有序推进。
现货方面,9月以来,陕西省内玉米市场新粮陆续上市,贸易环节仍有出库需求,玉米供应相对充足;下游企业维持刚需补库,整体采购积极性暂无明显提升,市场供需格局偏宽松,新陈逐步交替过渡,玉米价格持续下行。据卓创资讯统计,9月份陕西省内玉米月度均价为2265.50元/吨,较上月均价下跌14.02元/吨,跌幅为0.62%。
国家粮食电子平台交易方面,截至目前,2026年西安国家粮食交易中心计划交易玉米16.39万吨,实际成交7.77万吨,成交率为47.41%。其中,计划销售地方储备玉米9.57万吨,成交4.95万吨,成交率为51.72%,成交均价为2288.74元/吨;计划采购地方储备玉米6.82万吨,成交2.82万吨,成交率为41.35%,成交均价为2341.08元/吨。
四、供需预测
国内:据农业农村部供需报告显示,本月对2026/27年度中国玉米饲用消费估计值下调940万吨至20150万吨,将工业消费估计值上调400万吨至8500万吨,并对2026/27年度的玉米消费预测值作相应调整。预计10月中下旬主产区气温接近常年或偏高,降水量基本接近常年,总体利于玉米成熟收晒。新季玉米高位增产,随着上市量增加,阶段性供给压力加大,但考虑到饲用消费仍保持高位,淀粉行业景气度向好,加之储备收购将适时启动,以及国际玉米价格大幅上涨传导,国内玉米市场有望以稳为主。
美国:根据《9月美国农业部报告》预估,2026/27年度美国玉米情况是:供给量、国内消费量下调,出口量不变,期末库存减少。期初库存下调2300万蒲式耳,主要原因是2025/26年度出口预测上调。单产下调2.2蒲式耳/英亩,降至178.5蒲式耳/英亩,收获面积小幅降至8850万英亩,玉米产量预估为158亿蒲式耳,较上月下调2.13亿蒲式耳。总消费量下调1.5亿蒲式耳,降至162亿蒲式耳。饲料及其他用量下调1.5亿蒲式耳,降至60亿蒲式耳。尽管产量下降,基于市场预期需求保持稳定,出口量维持在33亿蒲式耳不变。供给量降幅仅部分被消费下调所抵消,期末库存下调8600万蒲式耳,降至16亿蒲式耳。2026/27年度玉米农场季节平均价格上调0.30美元/蒲式耳,达到4.80美元/蒲式耳。
除美国外其他国家玉米的情况是:产量、贸易量、消费量上调,库存量增加。欧盟与其他国家玉米增加产量部分抵消印度、肯尼亚及俄罗斯减少产量,玉米产量下调。印度收获面积缩减,叠加降雨不及常年,单产前景承压,玉米产量下调。肯尼亚遭遇持续干旱,粮食主产区作物大面积歉收。贸易方面,因国内乙醇生产耗粮增加,巴西玉米出口下调。受印度库存减少影响,赞比亚、乌克兰及巴西库存增加仅能部分对冲,美国以外国家玉米期末库存下降。全球玉米期末库存下调260万吨,降至2.721亿吨。
五、后市分析
10月以后,产区新粮上市范围扩大,市场供应量提升,下游加工企业维持正常采购,整体需求提升空间有限,玉米价格延续跌势,但因部分地区玉米价格已降至农户心理预期之下,基层惜售情绪逐步加重,玉米价格跌势有所放缓。短期内看,市场供需格局持续宽松,玉米价格或继续下跌。
张敏
 交易入口
 交易观摩
 会员注册
 资料下载
 联系方式
 操作指南